לבזבז
עו״ש · 0% ריביתכסף זמין. מכאן יוצאת כל העברה, ומכאן מבקשים מזומן — ביד או בביט, מחוץ לאפליקציה.

בבית ספר לא מלמדים אותם כסף — אתם כן. עושיק מעניקה לילדים ניסיון מעשי עם כסף — מדמי כיס, ממשימות בבית או מחיסכון לקראת יעדים ופרסים (כמו יום כיף או מתנה), גם בלי מזומן: לבזבז במידה, לצבור ריבית בפיקדון ולהבין השקעות, בלי כרטיסי אשראי ובלי סיכון.
עדכנו אותיההורה מנהל את הכסף האמיתי — עושיק בונה את ההרגלים.
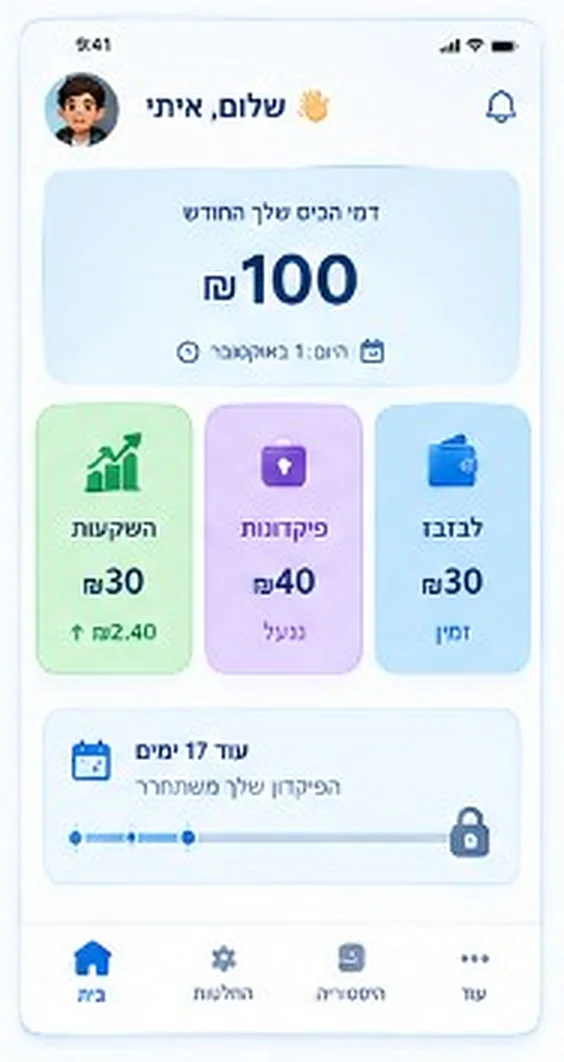
עושיק היא אפליקציית יומן כספי וחינוך פיננסי למשפחות. אפשר להתחיל מדמי כיס קבועים, ממשימות בבית או מחיסכון לקראת יעדים ופרסים (כמו יום כיף, בילוי משותף או מתנה מיוחדת) — גם בלי מזומן אמיתי. כל שקל מתחלק לשלושה מסלולים מובנים: לבזבז (עו״ש), לשמור (פיקדון עם ריבית שההורה מממן) ולהשקיע (הדמיית מדדים עולמיים). האפליקציה אינה בנק ואינה מתחברת לחשבונות בנק או כרטיסי אשראי — ההורה מנהל את הכסף האמיתי, ועושיק בונה הרגלים פיננסיים אחראיים בסביבה בטוחה.
הכסף כאן הוא הדמיה לימודית — לא ייעוץ השקעות.
במקום עוד כסף שנעלם בארנק — כל שקל מקבל ייעוד ברור: לבזבז, לשמור או להשקיע. הילד בוחר; ההורה מגדיר גבולות.
כסף זמין. מכאן יוצאת כל העברה, ומכאן מבקשים מזומן — ביד או בביט, מחוץ לאפליקציה.
סוגרים סכום לזמן שבחרתם. בפירעון — ריבית פשוטה שההורה מממן מכיסו. לא תשואה מובטחת.
ת״א-35, S&P 500 ונאסד״ק-100 להמחשה. לראות איך שוק זז — לא לסחור ולא לקבל ייעוץ.
שלוש דרכים פשוטות לתרגל ביומן — כל משפחה לפי מה שמתאים לה:
שבועיים או חודשיים עם טקס חלוקה. אפשר גם לקבוע 0 ₪ ולהתנהל בלי דמי כיס קבועים ובלי טקס.
ההורה מגדיר מטלה וסכום ביומן. הילד מסמן «ביצעתי», ונכנס לעו״ש רק אחרי אישור הורה.
מעדכנים יתרה בכל רגע — מתנה מסבא וסבתא, דמי חנוכה, או כסף מזומן שהילד הפקיד אצלכם.
משפחה אחת, שני מסכים. בלי חנות עדיין — נעדכן כשיהיה מה להוריד.
מגדירים דמי כיס, תקרות, ומסלולי פיקדון. החשבון הוא של ההורה.
בלי חשבון נפרד ובלי התחברות לרשתות. הקוד במכשיר של ההורה.
הילד בוחר כמה לבזבז, לשמור ולהשקיע. היומן רושם; המזומן נשאר אצלכם.


הילד מתאמן בהחלטות. ההורה שומר על הגבולות — ומממן את מה שהבטיח.

יומן חינוכי סגור שמעניק לילד תרגול אמיתי — בלי סיכוני כרטיס אשראי ובלי סרבול של קופסאות מזומן. פירוט במדריך כרטיס נוער מול יומן.
| מאפיין | עושיק (יומן משפחתי) | כרטיסי נוער ובנקים | אקסל / מזומן בקופסה |
|---|---|---|---|
| בטיחות וסיכון כספי | אפס סיכון — אין חיבור לחשבון בנק | סיכון להונאות, אובדן כרטיס ומשיכת יתר | בטוח מבנקאית, אך מזומן נאבד בקלות |
| 3 מסלולים מובנים לכל שקל | חלוקה ברורה: לבזבז, לשמור, להשקיע | בדרך כלל עו״ש בלבד עם כרטיס חיוב | דורש חלוקה פיזית או חישוב ידני |
| חינוך להשקעות ומדדים | הדמיית S&P 500, נאסד״ק ות״א-35 | ללא חינוך להשקעות או מסחר ספקולטיבי | לא קיים |
| ריבית חינוכית בפיקדון | ההורה קובע ומממן את הריבית | ריבית אפסית ומנוכרת של הבנק | אין תמריץ מובנה לחיסכון ממושך |
| צימוד מסכים הורה-ילד | קוד מאובטח או QR תוך 10 שניות | פתיחת חשבון בנק, ת״ז, אימות מורכב | אין ממשק לילד |
| עלות ופרטיות | חינם בהרצה, אפס פרסומות וסחר במידע | דמי מנוי חודשיים ועמלות כרטיס | חינם, אך חסר תמריץ שימוש לילד |
תשובות לשאלות שמחפשים בגוגל, גם לפני שיש מה להוריד מהחנות.
כל מה שחשוב לדעת על הפעילות של עושיק, הבטיחות של הילדים והניהול המשפחתי.
עושיק היא יומן כספי ודמי כיס חינוכי למשפחות. בניגוד לאפליקציות בנק או כרטיסי נוער, עושיק אינה מחזיקה בכספי המשתמשים ואינה מתחברת לחשבונות בנק. ההורה הוא הבנק שמחזיק בכסף האמיתי, ועושיק מעניקה לילד מרחב בטוח לתרגול חלוקת תקציב, חיסכון והשקעות ללא שום סיכון פיננסי.
לא. עושיק היא מערכת סגורה ולימודית בלבד. אין בה חיבור למערכת הבנקאית, אין סליקת אשראי ואין הנפקת כרטיסים פיזיים. העברות כספיות מתבצעות במציאות ישירות על ידי ההורה במזומן או בביט, בדיוק לפי הרישום ביומן.
עושיק מתאימה לילדים ונוער בגילאי 6 עד 16 בליווי הוריהם. הממשק פשוט, מוחשי ומותאם לילדים צעירים שעושים צעדים ראשונים עם דמי כיס שבועיים, ועד בני נוער שרוצים להבין מדדי מניות עולמיים וריבית מצטברת בפיקדון.
כל שקל של דמי כיס מחולק לשלושה מסלולים ברורים: 'לבזבז' (עו״ש לשימוש יומיומי), 'לשמור' (פיקדון נעול לתקופה מוגדרת המניב ריבית שההורה מממן), ו'להשקיע' (הדמיה חינוכית של מעקב אחר מדדים מרכזיים כמו S&P 500, נאסד״ק-100 ות״א-35).
ההורה מממן ומגדיר את הריבית בפיקדון מכיסו, כתוספת פשוטה על זמן נעילה קצר, לא כתשואת בנק. פירוט במדריך הריבית בפיקדון. בהשקעות הילד רואה מדדים שעולים ויורדים בלי מניות בודדות ובלי סיכון להון אמיתי.
עושיק זמינה בחינם בתקופת ההרצה למצטרפים לרשימת ההמתנה. אנו מקפידים על עקרון צמצום המידע (Data Minimization): אין פרסומות, אין מכירת מידע לגורמי צד שלישי, והילד מתחבר דרך קוד קצר או סריקת QR ממכשיר ההורה ללא יצירת חשבון נפרד ברשת.
כן, בהחלט. משפחות רבות מעדיפות לא להתעסק במזומן. במקום שטרות בכיס, אפשר להגדיר דמי כיס של 0 ₪ ולהשתמש ביומן לצבירה לקראת יעדי חיסכון ופרסים מוסכמים — כמו יום כיף, בילוי משפחתי או מתנה מיוחדת. הילד מבצע משימות בבית, עוקב אחרי פס ההתקדמות, ולומד דחיית סיפוקים ותכנון תקציבי עד למימוש מול ההורה.
לא. עושיק היא יומן בלבד ואינה מתחברת לחשבונות בנק או שירותי סליקה. ההורה מגדיר מטלה וסכום ביומן, הילד מסמן 'ביצעתי', והסכום נכנס ליתרת העו״ש ביומן רק לאחר אישור ההורה. תשלום במזומן, קניית הפריט בפועל או העברה נעשים על ידי ההורה מחוץ לאפליקציה.
עושיק עדיין בגרסת בדיקה פרטית. השאירו מייל — נעדכן כשהגרסה להורים ולילדים תהיה מוכנה להורדה.
עושיק היא יומן לימודי. אין כאן חשבון בנק, כרטיס, סליקה או ייעוץ השקעות. המספרים באפליקציה הם הדמיה. מזומן אמיתי עובר מחוץ לאפליקציה, ביד או בביט. עושיק — יומן כסף משפחתי. לא בנק ולא ברוקר.